
Ростов-на-Дону и область
Семейную ипотеку в Ростовской области с 1 октября привяжут к числу детей — ставка будет от 2% до 10%, но эксперты считают, что программа всё ещё слишком сильно поддерживает застройщиков, а не рождаемость.
Автор: Редакция «ЧПР?»
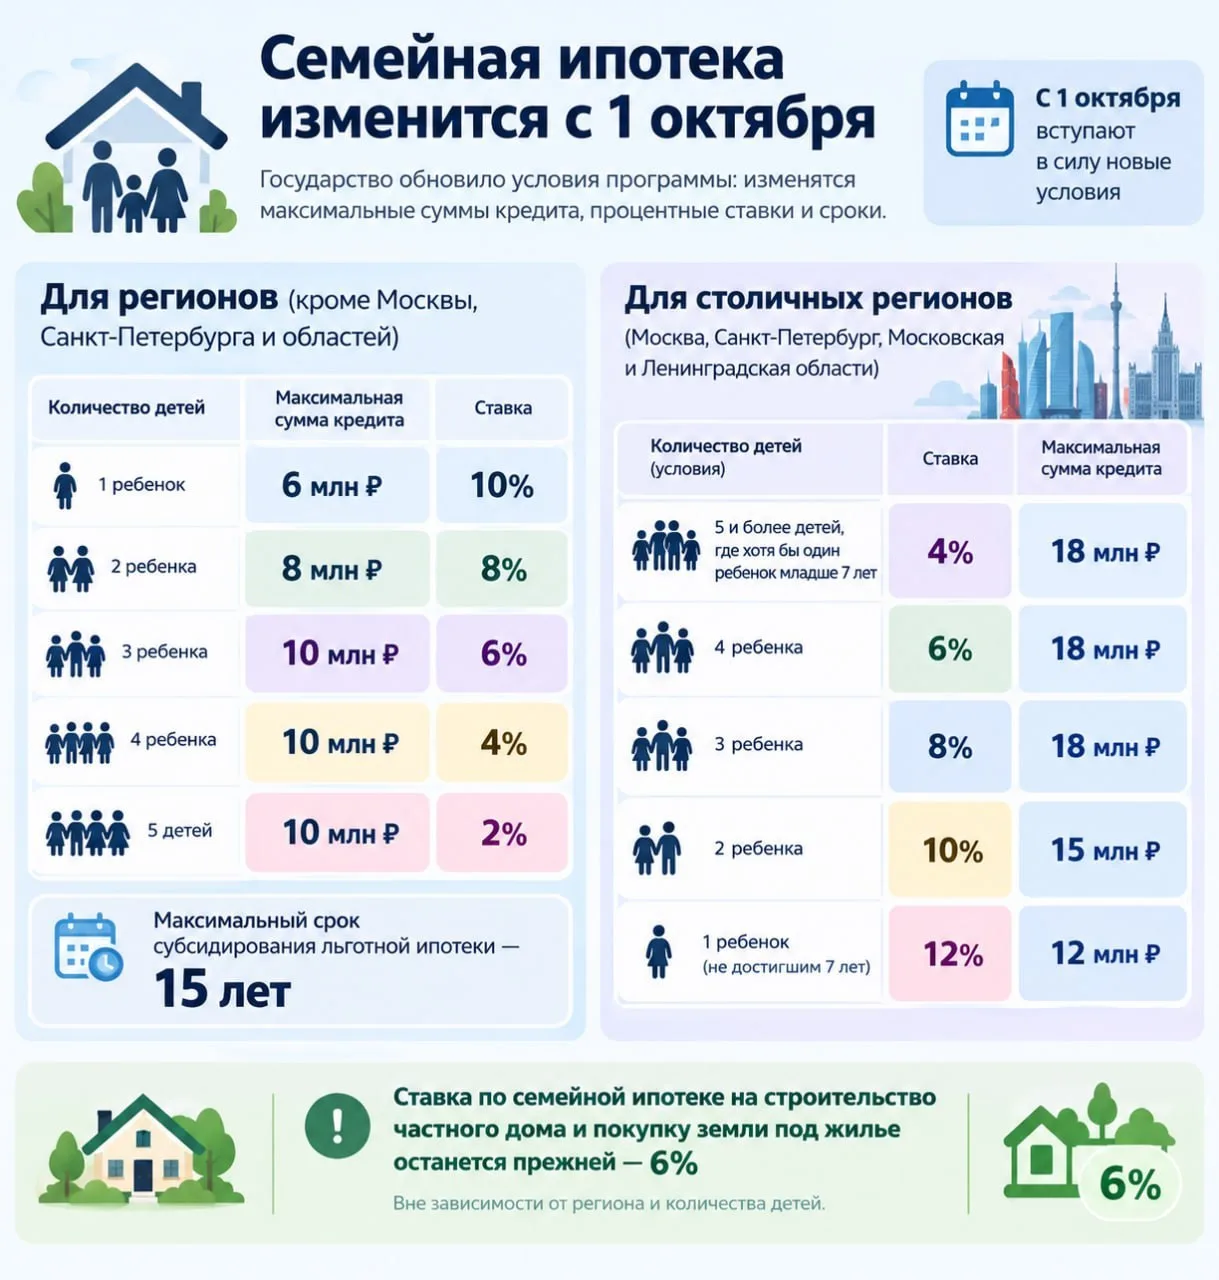
Новые условия будут действовать для ипотечных договоров, заключённых с 1 октября 2026 года.
В большинстве регионов, в том числе в Ростовской области, ставка и максимальная сумма кредита теперь будут зависеть от числа детей в семье.
Условия такие:
— пять и более детей — 2% годовых и до 10 млн рублей; — четыре ребёнка — 4% и до 10 млн рублей; — три ребёнка — 6% и до 10 млн рублей; — два ребёнка — 8% и до 8 млн рублей; — один ребёнок — 10% и до 6 млн рублей. Для участия в программе хотя бы одному ребёнку должно быть меньше 7 лет.
Максимальный срок субсидирования льготной ставки ограничат 15 годами.
Для Москвы, Петербурга, Московской и Ленинградской областей условия будут другими: ставки от 4% до 12%, а максимальный кредит — до 18 млн рублей.
Для строительства частного дома условия пока не меняют: ставка останется 6% независимо от количества детей и региона.
При этом эксперты отмечают, что сама схема стала логичнее, но её главный старый перекос никуда не делся: значительная часть господдержки по-прежнему завязана на покупку жилья у застройщиков.
По их мнению, если семейная ипотека действительно должна стимулировать рождаемость, её логичнее привязывать не к типу жилья, а непосредственно к детям.
Один из предлагаемых вариантов выглядит так: государство субсидирует обычную ипотеку только в пределах определённой суммы.
Например, семья берёт кредит на 20 млн рублей, а льготная ставка действует только на первые 10 млн.
Остальная часть идёт по обычной банковской ставке.
При рождении следующего ребёнка льготный лимит автоматически увеличивается, а ставка снижается.
Причём это должно работать не только для новой ипотеки, но и для уже взятого кредита. Чем больше детей, тем больше поддержка, а примерно с четвёртого ребёнка ставка на субсидируемую часть кредита могла бы снижаться вплоть до нуля.
Ещё одно принципиальное предложение экспертов — разрешить семейную ипотеку не только на новостройки, но и на вторичное жильё.
Для строительной отрасли это болезненно, зато сама программа в таком случае работала бы прежде всего на семьи, а не на продажи новых квартир у бизнеса.